

2026-11-20
从入门到高端,台群精机都有靠谱方案
二十年前,国产机床在 3C 精密加工领域几乎是空白。台群精机正是在这个节点切入 ——2005 年成立于深圳宝安,从火花机起步,2007 年转向数控机床,2011 年第一代钻攻中心机研发成功。此后的故事并不复杂:凭借钻攻机在 3C 供应链的批量装机,公司完成了原始积累;2015 年随母公司创世纪登陆创业板,又陆续把产品线从单一钻攻机延伸到立式、卧式、龙门、型材加工中心、数控车床、走心机和五轴联动加工中心,形成多品牌矩阵。今天回看这二十年,真正的关键不是铺了多少品类,而是它始终扎根在 "金属切削" 这一条主线上,没有偏离。
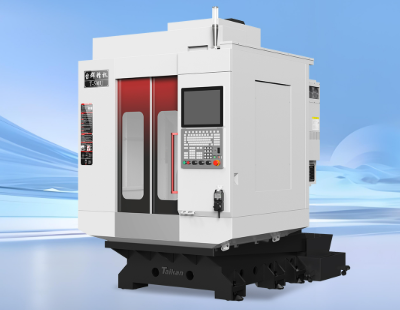
钻攻机是台群的立身之本。3C 精密小件的加工对主轴转速、换刀速度和定位精度要求极高,长期以来这一市场由发那科、兄弟等日系品牌主导。台群用十余年时间把钻攻机的性能拉到了可替代的水平,累计出货量超过 11 万台,在国内 3C 供应链中形成了相当密度的装机基数。但更值得注意的是另一个动作:近年来公司把研发重心从整机向核心功能部件延伸 —— 智能电主轴、高精度转台、五轴头都改为自主研发。这一步的意义在于,机床的精度保持性和长期故障率,根子在核心部件,而不在外壳拼装配。国产机床与海外品牌的差距,长期卡在这一环;台群选择从这里啃硬骨头,方向是对的。
真正考验一家机床企业的,不是它在舒适区里待了多久,而是能不能在下一轮产业周期里重新找到位置。3C 消费电子增速放缓后,台群没有守着老本,而是把技术积累迁移到了新能源汽车结构件、AI 服务器液冷散热部件、人形机器人精密零部件、低空飞行器结构件这些新兴场景。这些领域的加工材料以铝合金为主,对动态响应和批量一致性要求高,恰好是钻攻技术的延伸应用。2025 年上半年,公司营收 24.4 亿元、归母净利润 2.33 亿元,利润增速显著高于营收增速,背后正是这种产品结构迁移在起作用。国产机床的替代逻辑,正在从 "价格替代" 转向 "场景替代"—— 谁能在新场景里先跑通批量验证,谁就拿到下一张入场券。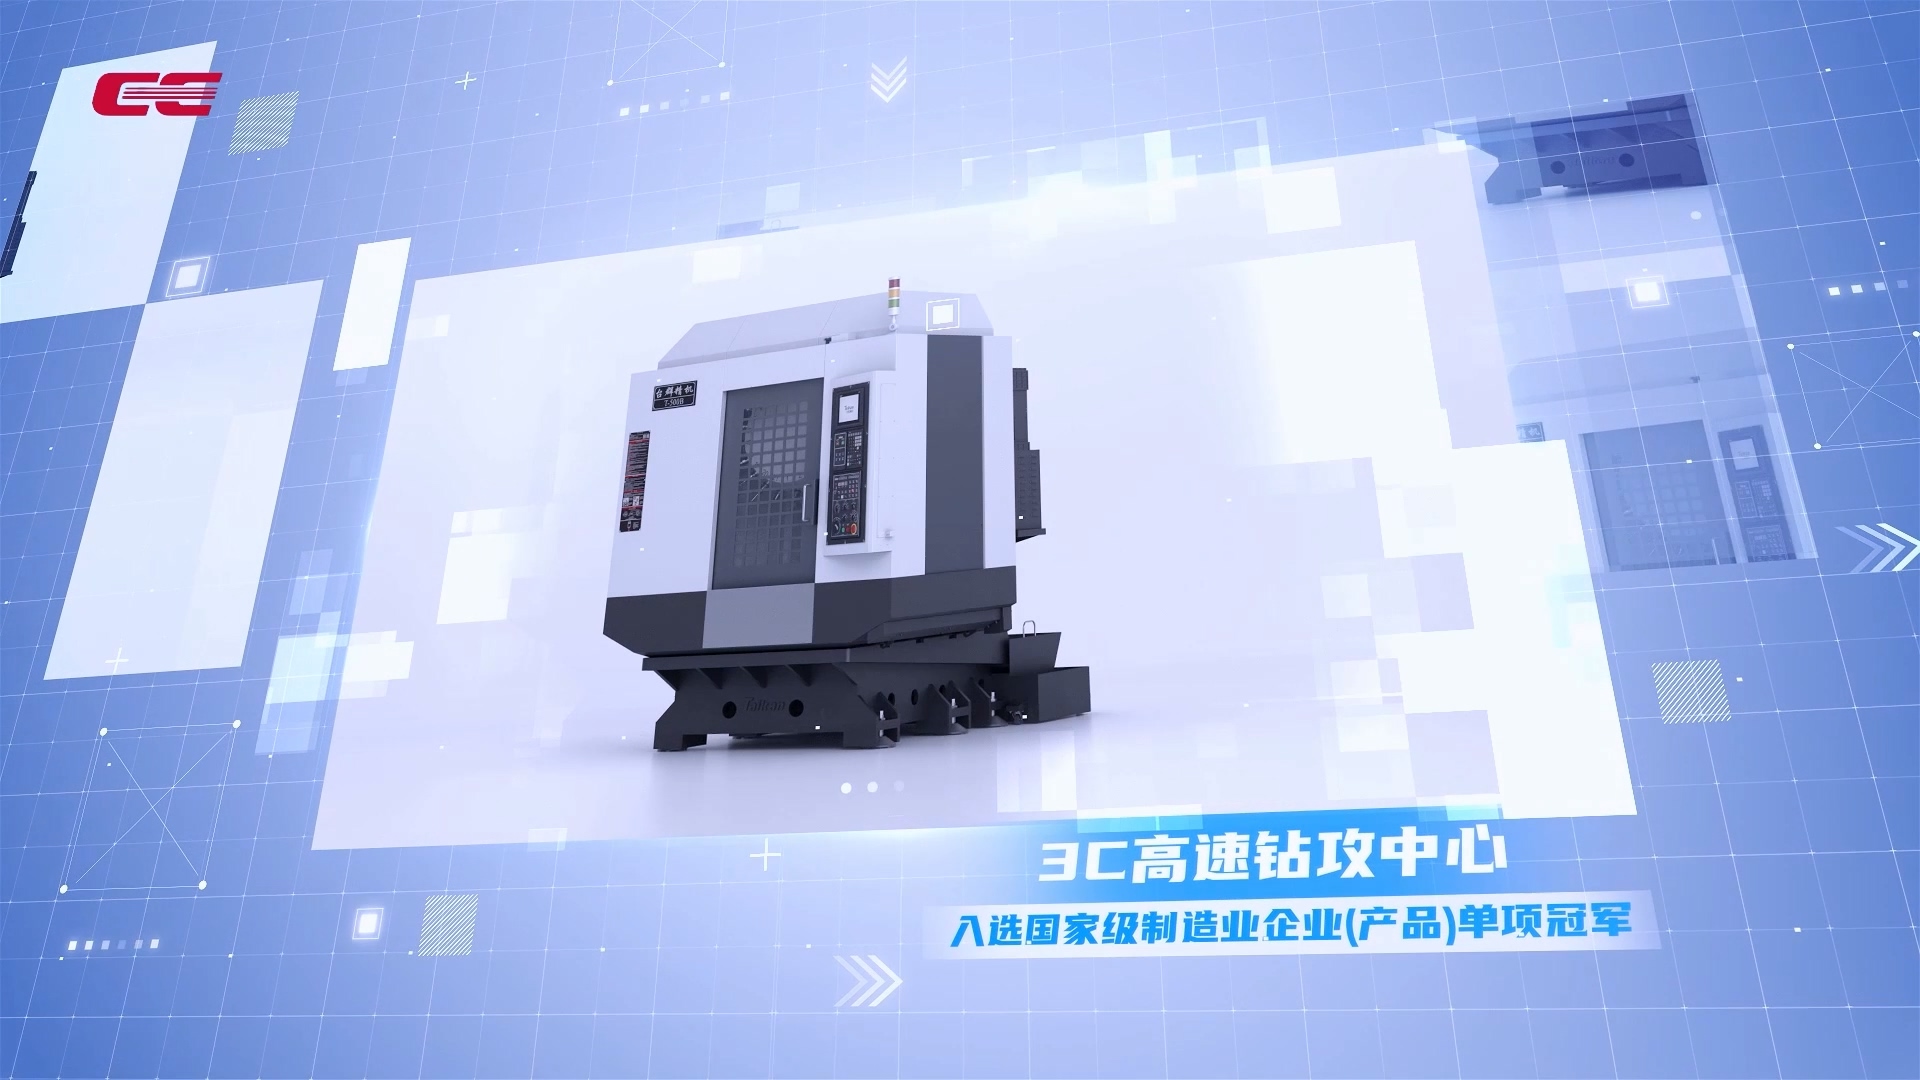
回看这二十年,台群精机的路径其实回答了一个问题:国产机床凭什么立足?答案不是某一款爆款,也不是某一次政策红利,而是三件事叠在一起 —— 在一个细分领域把批量装机做透、在核心部件上把自主化做深、在产业迁移时把技术栈迁移到新场景。国产机床的替代不是一蹴而就的口号,而是一个由装机量、精度验证和服务响应共同构成的系统工程。台群走到了金属切削机床国内销量的头部位置,但在高端五轴、精密磨床这些真正的硬骨头上,距离国际顶级水平仍有差距。这条路还长,但方向已经清楚了。